
JATENGPOS.CO.ID, SEMARANG – Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jawa Tengah I resmi menghentikan penyidikan tindak pidana perpajakan terhadap RY, pihak yang mewakili PT FOB. Penghentian penyidikan dilakukan setelah RY melunasi seluruh kewajiban perpajakan yang mencakup kerugian pada pendapatan negara dan sanksi administratif.
Kepala Kanwil DJP Jawa Tengah I, Arif Yanuar menjelaskan, total kewajiban perpajakan yang telah dilunasi RY mencapai Rp945.379.594. Jumlah tersebut terdiri atas kerugian pada pendapatan negara sebesar Rp236.344.898 dan sanksi administratif sebesar Rp709.034.695.
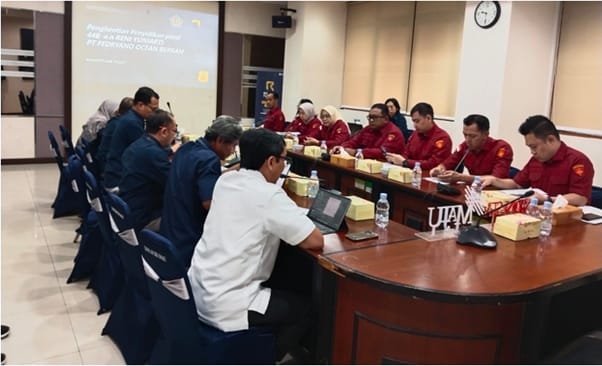
Proses penghentian penyidikan sebelumnya diawali dengan gelar perkara pada Rabu (20/5/2026). Gelar perkara tersebut melibatkan Kejaksaan Agung, Kejaksaan Tinggi, Direktorat Penegakan Hukum DJP Pusat, serta Unit Penegakan Hukum Kanwil DJP Jawa Tengah I.
Menurut penyidik, gelar perkara dilakukan untuk memastikan seluruh persyaratan penghentian penyidikan telah terpenuhi. Permohonan penghentian penyidikan diajukan tersangka setelah seluruh kewajiban perpajakannya disetorkan.
Permohonan tersebut disampaikan kepada Menteri Keuangan untuk selanjutnya diteruskan kepada Jaksa Agung. Kebijakan tersebut menjadi bagian dari upaya pemulihan kerugian negara sekaligus mendorong kepatuhan wajib pajak.
Persetujuan penghentian penyidikan kemudian tertuang dalam Keputusan Jaksa Agung Republik Indonesia Nomor 730 Tahun 2026 tertanggal 3 Juli 2026. Dalam keputusan tersebut, Jaksa Agung menyetujui penghentian penyidikan tindak pidana perpajakan yang dilakukan RY.
Perkara tersebut bermula dari dugaan perbuatan RY melalui PT FOB yang dengan sengaja tidak menyetorkan Pajak Pertambahan Nilai (PPN) yang telah dipungut atau dipotong. Selain itu, RY juga diduga menerbitkan faktur pajak yang tidak sesuai dengan transaksi sebenarnya.
Perbuatan tersebut disangkakan melanggar Pasal 39 ayat (1) huruf i dan/atau Pasal 39A huruf a juncto Pasal 43 ayat (1) Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023.
Arif menegaskan, penghentian penyidikan tersebut menunjukkan sinergi dan kolaborasi antaraparatur penegak hukum dalam menyelesaikan perkara sesuai koridor hukum yang berlaku. Menurutnya, mekanisme tersebut juga menjadi bagian dari upaya penegakan hukum perpajakan yang tetap memperhatikan pemulihan penerimaan negara.
“Penghentian penyidikan ini merupakan bukti nyata sinergi dan kolaborasi yang kuat antar aparat penegak hukum dalam mencapai penyelesaian perkara sesuai koridor hukum yang berlaku,” tegas Arif.
Kewenangan penghentian penyidikan tindak pidana perpajakan tersebut bersumber dari Pasal 44B UU Ketentuan Umum dan Tata Cara Perpajakan. Ketentuan itu memberikan kewenangan kepada Jaksa Agung untuk menghentikan penyidikan atas permintaan Menteri Keuangan dengan persyaratan wajib pajak atau tersangka telah melunasi kerugian yang ditimbulkan terhadap negara.
Penyidik pajak menerangkan, permohonan penghentian penyidikan baru dapat diajukan setelah wajib pajak atau tersangka melunasi kerugian pada pendapatan negara beserta sanksi administratif. Sanksi tersebut berupa denda tiga kali lipat dari jumlah pajak yang menjadi dasar perhitungan sesuai ketentuan.
Kebijakan tersebut sejalan dengan prinsip ultimum remedium, yakni penerapan jalur pidana sebagai pilihan terakhir setelah alternatif penyelesaian lainnya dipertimbangkan. DJP berharap mekanisme tersebut dapat memperkuat kepatuhan wajib pajak untuk memenuhi kewajiban perpajakan secara benar dan tepat waktu.(aln)